Tomorrow
is today's business
Comprendre un refus de garantie grâce à AU G-Grade
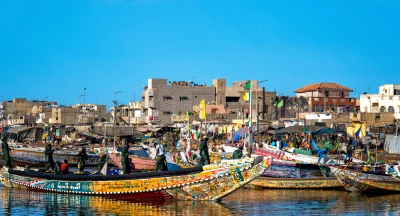
Une entreprise française du secteur agroalimentaire exporte depuis plusieurs années ses produits vers le Sénégal, où elle travaille régulièrement avec plusieurs distributeurs locaux.
Dans le cadre du développement de son activité, elle sollicite auprès de son assureur-crédit une augmentation de la limite de crédit sur l'un de ses principaux acheteurs sénégalais.
Malgré une relation commerciale établie, l'assureur refuse d'accorder la couverture supplémentaire demandée.
L'entreprise souhaite comprendre les facteurs pouvant expliquer cette décision et déterminer si elle est liée uniquement à la situation de son acheteur ou à un environnement de risque plus global.
La problématique
Le refus de garantie est-il directement lié à la qualité financière de l'acheteur ?
Ou s'inscrit-il dans un contexte de dégradation du risque pays au Sénégal, susceptible d'inciter les assureurs-crédit à adopter une approche plus prudente ?
Un risque de crédit commercial en dégradation
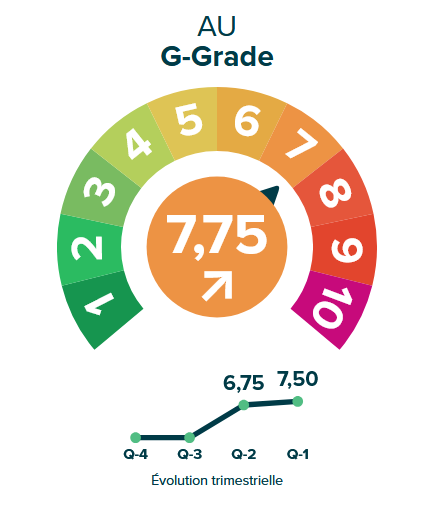
Le Sénégal affiche un G-Grade de 7,75/10, en dégradation.
Le G-Grade synthétise les évaluations du risque pays réalisées par les principaux assureurs-crédit. Cette évolution traduit donc une perception plus défavorable du risque commercial sur le marché sénégalais.
Dans ce contexte, les assureurs peuvent être amenés à renforcer leur vigilance sur leurs engagements et à se montrer plus sélectifs dans l'octroi ou l'augmentation de certaines limites de crédit.
Un risque souverain qui se détériore également
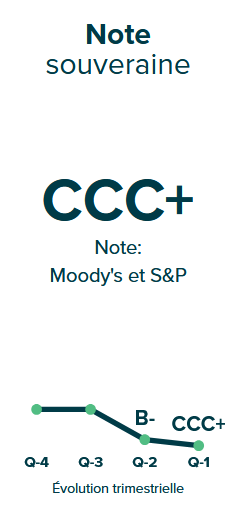
Le Sénégal présente parallèlement une note souveraine CCC+, également en dégradation.
Cette notation traduit un niveau de risque souverain significatif et vient compléter le signal donné par le G-Grade. Elle illustre une difficulté potentielle dans la conversion et le transfert de monnaie locale en euros.
La dégradation simultanée de ces deux indicateurs constitue un point de vigilance supplémentaire dans l'analyse globale du marché.
Ce que nous pouvons en déduire
La lecture croisée de ces indicateurs fait apparaître plusieurs signaux de vigilance sur le Sénégal, avec notamment une dégradation concomitante du risque de crédit commercial et du risque souverain.
AU G-Grade permet ainsi de montrer que le refus d'augmentation de garantie ne doit pas nécessairement être interprété comme un signal portant uniquement sur la qualité de l'acheteur.
Il peut également s'inscrire dans un environnement pays plus risqué, susceptible d'influencer la politique de souscription et le niveau d'engagement des assureurs-crédit sur le marché sénégalais.
Cette analyse permet alors à l'entreprise de mieux contextualiser la décision de son assureur et d'évaluer si cette prudence pourrait également concerner d'autres acheteurs de son portefeuille au Sénégal.
Les bénéfices
Grâce à AU G-Grade, l'entreprise peut :
- mieux comprendre et contextualiser la décision de son assureur-crédit ;
- distinguer les facteurs relevant du risque acheteur de ceux liés au risque pays ;
- identifier les évolutions susceptibles d'avoir un impact sur ses garanties ;
- anticiper une éventuelle évolution de la couverture de ses autres acheteurs au Sénégal ;
- adapter ses limites internes et sa politique de crédit ;
- renforcer, lorsque cela est nécessaire, ses conditions de paiement ;
- échanger avec AU Group sur les solutions permettant de sécuriser les expositions insuffisamment couvertes.
Nos engagements RSE
AU Group s'engage pour développer un monde et une économie durable, à travers le respect des Hommes et la maitrise des ressources naturelles.
Espace carrière
Nous recrutons régulièrement de nouveaux talents pour poursuivre notre développement. Rejoignez dès à présent une équipe d'experts du poste clients et intégrez un groupe international à taille humaine.